Cookies & Datenschutz Technisch notwendige Funktionen sind immer aktiv. Optionale Analyse- und Werbedienste werden erst nach Ihrer Zustimmung aktiviert.
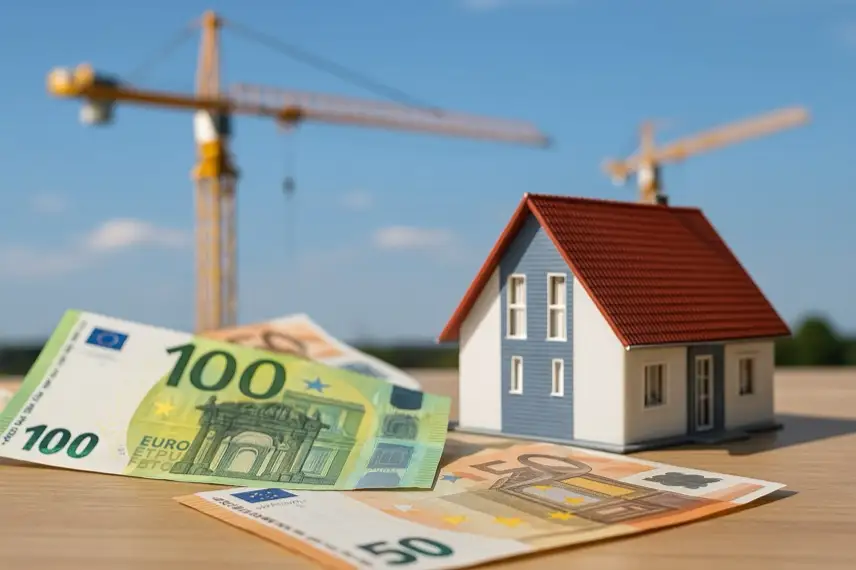
14. Dezember 2025 – Auf vielen Baustellen ruht der Kran, in den Beratungszimmern der Banken ist die Stimmung spürbar nüchterner geworden. Wo lange gerechnet, geplant und gehofft wurde, dominiert nun Vorsicht. Die Bauzinsen steigen – und mit ihnen die Sorge vieler Menschen, die vom Eigenheim träumen oder ihre Finanzierung neu ordnen müssen.
Was sich seit Monaten abzeichnet, hat sich inzwischen verfestigt: Die Phase außergewöhnlich niedriger Bauzinsen ist vorbei. Für Millionen Kreditnehmer in Deutschland ist das keine abstrakte geldpolitische Entwicklung, sondern eine sehr konkrete Veränderung ihres finanziellen Alltags. Baufinanzierungen werden teurer, Anschlusskredite zur Belastungsprobe, Kalkulationen enger. Der Immobilienmarkt reagiert – leiser, vorsichtiger, aber nicht weniger deutlich.
Bauzinsen auf höherem Niveau angekommen
Der Blick auf die aktuellen Konditionen zeigt ein klares Bild. Bauzinsen für Darlehen mit zehnjähriger Zinsbindung bewegen sich derzeit überwiegend in einer Spanne von gut 3,5 bis über vier Prozent. Je nach Laufzeit, Eigenkapitalanteil und Bonität können die Zinssätze darüber oder darunter liegen, doch das Grundniveau hat sich spürbar verschoben. Noch vor wenigen Jahren galten Zinsen unter zwei Prozent als erreichbar, zeitweise sogar als selbstverständlich.
Diese Zeiten sind Geschichte. Banken kalkulieren heute anders, vorsichtiger, risikobewusster. Für Kreditnehmer bedeutet das: Die monatliche Rate steigt, selbst wenn sich der Kaufpreis der Immobilie nicht verändert. Bauzinsen sind damit wieder zu einem zentralen Faktor jeder Finanzierungsentscheidung geworden – und nicht mehr nur eine Randgröße in der Gesamtrechnung.
Warum die Bauzinsen steigen
Die Ursachen für das höhere Zinsniveau sind vielfältig, ihr Zusammenspiel komplex. Im Kern wirken drei Entwicklungen zusammen:
Die geldpolitischen Rahmenbedingungen haben sich verschärft. Höhere Leitzinsen verteuern die Refinanzierung der Banken und schlagen direkt auf Bauzinsen durch.
Die wirtschaftlichen Unsicherheiten sind gewachsen. Banken preisen Risiken stärker ein, was sich in höheren Zinsaufschlägen niederschlägt.
Der Kapitalmarkt verlangt höhere Renditen. Langfristige Kredite wie Baufinanzierungen orientieren sich an diesen Erwartungen.
Für Verbraucher heißt das: Die Bauzinsen reagieren nicht sprunghaft, sondern strukturell. Selbst Phasen kurzfristiger Entspannung ändern wenig daran, dass das Zinsniveau insgesamt höher liegt als in der vergangenen Dekade.
Was steigende Bauzinsen für Kreditnehmer bedeuten
Die Auswirkungen sind erheblich – und sie treffen unterschiedliche Gruppen auf unterschiedliche Weise. Wer heute neu baut oder kauft, muss deutlich mehr für die Finanzierung einplanen. Schon ein Prozentpunkt Unterschied beim Bauzins kann über die Laufzeit eines Kredits Mehrkosten im fünfstelligen Bereich verursachen.
Besonders spürbar ist der Effekt bei klassischen Annuitätendarlehen. Die Zinslast frisst einen größeren Teil der monatlichen Rate, während die Tilgung langsamer vorankommt. Für viele Haushalte bedeutet das, dass der Traum vom Eigenheim neu gerechnet oder ganz aufgeschoben werden muss.
Anschlussfinanzierungen als neuralgischer Punkt
Noch heikler ist die Lage für jene Kreditnehmer, deren Zinsbindung in den kommenden Monaten ausläuft. Sie hatten ihre Baufinanzierung oft zu historisch günstigen Konditionen abgeschlossen. Bei der Anschlussfinanzierung treffen sie nun auf Bauzinsen, die deutlich über dem ursprünglichen Niveau liegen.
Die Folge: Die monatliche Belastung steigt, teilweise erheblich. Haushalte, die ihre Finanzierung knapp kalkuliert haben, geraten unter Druck. Rücklagen werden wichtiger, finanzielle Spielräume schrumpfen. Die Bauzinsen werden damit zum Stressfaktor für Bestandskreditnehmer, nicht nur für neue Käufer.
Typische Zinsspannen nach Laufzeit
Zinsbindung
Üblicher Effektivzins
10 Jahre
ca. 3,5–3,8 %
15 Jahre
ca. 4,0–4,2 %
20 Jahre und länger
über 4,0 %
Diese Werte sind keine Garantien, sondern Richtmarken. Sie verdeutlichen jedoch, wie stark Bauzinsen inzwischen wieder nach Laufzeit differenzieren – ein Aspekt, der in der Niedrigzinsphase an Bedeutung verloren hatte.
Auswirkungen auf Immobilienmarkt und Bauwirtschaft
Steigende Bauzinsen bleiben nicht ohne Folgen für den Markt. Theoretisch dämpfen höhere Finanzierungskosten die Nachfrage nach Immobilien. In der Praxis zeigt sich ein differenzierteres Bild. In gefragten Regionen mit knappem Angebot bleiben die Preise vergleichsweise stabil, während in weniger nachgefragten Lagen Projekte ins Stocken geraten oder ganz aufgegeben werden.
Für die Bauwirtschaft ist das eine heikle Phase. Projektentwickler kalkulieren neu, private Bauherren zögern, Investoren prüfen genauer. Die Bauzinsen wirken dabei wie ein Filter: Nicht jedes Vorhaben rechnet sich noch, nicht jede Finanzierung findet eine Bank.
Gleichzeitig bleibt der strukturelle Wohnungsmangel bestehen. Das hält den Markt in Bewegung, auch wenn das Tempo nachlässt. Die Bauzinsen bremsen, sie stoppen nicht vollständig.
Wie sich Kreditnehmer jetzt positionieren können
In diesem Umfeld gewinnt die individuelle Strategie an Bedeutung. Finanzexperten raten dazu, Baufinanzierungen sorgfältiger denn je zu planen und mehrere Szenarien durchzuspielen. Besonders relevant sind dabei:
Ein realistischer Blick auf die langfristige Tragfähigkeit der Rate.
Der Vergleich unterschiedlicher Angebote und Zinsbindungen.
Ausreichende Puffer für unvorhergesehene Kosten.
Eine längere Zinsbindung kann Sicherheit bieten, ist jedoch teurer. Kürzere Laufzeiten sind günstiger, bergen aber das Risiko weiter steigender Bauzinsen. Die richtige Entscheidung hängt stärker denn je von der persönlichen Lebenssituation ab.
Bauzinsen als neue Normalität
Viele Marktbeobachter gehen davon aus, dass die extrem niedrigen Bauzinsen der Vergangenheit nicht so schnell zurückkehren werden. Stattdessen etabliert sich ein Zinsumfeld, das näher an historischen Durchschnittswerten liegt. Für Kreditnehmer bedeutet das eine Anpassung der Erwartungen – und eine Rückkehr zu vorsichtigerer Finanzierungsplanung.
Der Immobilienerwerb wird damit nicht unmöglich, aber anspruchsvoller. Eigenkapital gewinnt an Gewicht, langfristige Perspektiven werden wichtiger. Die Bauzinsen sind wieder das, was sie lange Zeit waren: ein zentraler Maßstab für wirtschaftliche Vernunft.
Wenn der Zins den Ton angibt
Das Ende der niedrigen Bauzinsen markiert mehr als eine technische Veränderung am Finanzmarkt. Es verändert Entscheidungen, Lebensentwürfe und Prioritäten. Für Millionen Kreditnehmer bedeutet es, genauer hinzusehen, neu zu rechnen und manchmal auch umzudenken. Die Bauzinsen geben den Ton an – leiser als eine Schlagzeile, aber nachhaltiger in ihrer Wirkung.
Hinweise zu Fehlern, Ergänzungen oder wichtigen Aktualisierungen können über die im Impressum genannten Kontaktwege eingereicht werden. Bitte nennen Sie dabei nach Möglichkeit die betroffene Beitrags-URL.
Berlin, 9. März 2026. Die Preise für Benzin und Diesel in Deutschland steigen weiterhin, allerdings hat sich das Tempo der Verteuerung zuletzt spürbar verlangsamt. Aktuelle Auswertungen von Automobilclubs, Statistikportalen und…
12.02.2026 – Ein Sommerabend im Biergarten, das Glas beschlägt in der milden Luft, am Nachbartisch klirren Krüge. Jahrzehntelang war das Ritual so verlässlich wie das Reinheitsgebot. Doch inzwischen folgt auf das Anstoßen ein prüfender…
Berlin, 22. Januar 2026 — Ein spürbares Unbehagen liegt über den Zapfsäulen des Landes. Wer dieser Tage Diesel tankt, blickt auf Zahlen, die vielen bekannt vorkommen – und dennoch irritieren. Der Dieselpreis steigt deutlich, obwohl die…
Die russische Wirtschaft verliert trotz steigender Ölpreise an Dynamik. Hohe Zinsen, schwache Binnenkonjunktur und strukturelle Probleme belasten das Wachstum.
Die Spritpreise in Deutschland steigen weiter, obwohl eine gesetzliche Preisbremse extreme Schwankungen begrenzen soll. Benzin und Diesel erreichen neue Höchststände, während politische Maßnahmen bislang keine spürbare Entlastung bringen.…
Berlin, 30. März 2026. Die Inflation in Deutschland ist im März deutlich gestiegen und erreicht nach ersten Schätzungen 2,7 Prozent. Ausschlaggebend sind stark verteuerte Energiepreise infolge der Eskalation im Iran-Konflikt. Die…
Berlin, 08. Dezember 2025 – Ein kühler Morgen über der Hauptstadt, und dennoch liegt eine spürbare Hitze über dem Land: jene einer Wirtschaft, in der die Luft dünner wird. Zwischen Werkhallen, kleinen Läden und Büros wächst die Sorge, dass…
26. Januar 2026 – Lange galten schnelle Speicherlösungen als Selbstverständlichkeit. SSDs wurden größer, schneller und zugleich Jahr für Jahr günstiger. Doch diese Ära endet gerade spürbar. Wer heute über den Kauf einer neuen SSD nachdenkt…
Der DAX liegt nahe seinem Rekordhoch. Starke Unternehmensgewinne stützen die Börsenrally, doch Ölpreis, US-Inflation und Zinserwartungen erhöhen den Druck.
In Berlin sinken Geburtenzahlen und Kita-Auslastung, während immer mehr Plätze frei bleiben. Die Entwicklung setzt Träger unter Druck und verändert die Planung der Kindertagesbetreuung.
Der Iran-Krieg belastet die internationalen Rohölmärkte und treibt die Spritpreise in Deutschland weiter nach oben. Besonders Diesel bleibt an vielen Tankstellen deutlich verteuert.
Goldpreis unter Strom : Warum der Goldpreis aktuell so stark steigt und vor einer neuen Dynamik steht FRANKFURT AM MAIN, 11. Januar 2026 – Der Goldpreis zieht spürbar an und erreicht erneut historische Höhen. An den Märkten wächst die…
Es ist eine Entwicklung, die sich leise ankündigt – und doch das Potenzial hat, den Alltag von Millionen Menschen grundlegend zu verändern. Während politische Debatten um Wärmewende und Klimaschutz an Schärfe gewinnen, richten…
Der Dieselpreis ist in Deutschland zuletzt unter den Vergleichswert von Ende Februar gefallen. Entscheidend für die weitere Entwicklung sind das Ende des Tankrabatts, der Rohölpreis und die Rückkehr zu regulären Steuersätzen.
Vor der Fed-Entscheidung richtet sich der Blick auf den Silberpreis. Anleger reagieren auf Zinserwartungen, Marktvolatilität und Signale der US-Notenbank.
NEW YORK / LONDON, 16. Dezember 2025 – Der Markt hält kurz den Atem an. Mit dem Rutsch unter 86.000 US-Dollar verliert Bitcoin eine Marke, die vielen Investoren zuletzt als Haltelinie galt. Die Bewegung kommt nicht abrupt, aber mit…
Berlin, 22. Dezember 2025 – Die Abrechnungen für das neue Jahr sind noch nicht geschrieben, doch die Diskussionen laufen längst heiß. Steuerliche Entlastungen, steigende Freibeträge und familienpolitische Verbesserungen stehen höheren…
Weihnachten 2025 rückt näher – und mit ihm auch die traditionelle Frage nach dem richtigen Weihnachtsbaum. Doch in diesem Jahr wird die Suche für viele Familien nicht nur emotional, sondern auch finanziell herausfordernder. Frostschäden…